Die Nachhaltigkeitsberichterstattung in der EU wird 2026 zum Standard. Die EU-Taxonomie und die CSRD (Corporate Sustainability Reporting Directive) verpflichten rund 15.000 deutsche Unternehmen, ihre Wirtschaftstätigkeit nach sechs Umweltzielen einzuordnen und einen doppelten Wesentlichkeitsbericht zu veröffentlichen. Wer das nicht fristgerecht macht, geht ein Bußgeldrisiko im sechsstelligen Bereich ein.
Dieser Leitfaden ordnet die Verordnung (EU) 2020/852 (Taxonomie), die CSRD-Richtlinie und die ESRS-Standards. Er verzahnt sie mit dem LkSG, der Green-Claims-Richtlinie und dem NIS2-Risikomanagement. Stand: 18. September 2026.
Was ist die EU-Taxonomie?
Die EU-Taxonomie ist ein Klassifikationssystem für nachhaltige Wirtschaftstätigkeiten. Eine Tätigkeit ist taxonomiekonform, wenn sie
- einen wesentlichen Beitrag zu einem von sechs Umweltzielen leistet,
- keines der anderen Umweltziele erheblich beeinträchtigt (DNSH – Do No Significant Harm),
- Mindest-Sozialstandards einhält (Menschenrechte, Steuern, Korruption).
Was ist die CSRD?
Die Corporate Sustainability Reporting Directive (CSRD) erweitert die bisherige NFRD (Non-Financial Reporting Directive) und verpflichtet Unternehmen, einen standardisierten Nachhaltigkeitsbericht zu veröffentlichen. Drei Eckpunkte sind zentral:
- ESRS-Standards als verbindliche Berichtsstruktur.
- Doppelte Wesentlichkeit (doppelte Materialität) als Auswahlprinzip.
- Externe Prüfung des Berichts.
Anwendungsbereich: Wer muss berichten?
Die Pflicht gilt gestaffelt nach Unternehmensgröße:
- ab 2024 (für Geschäftsjahr 2024): große Unternehmen, die bereits der NFRD unterliegen.
- ab 2025 (für Geschäftsjahr 2025): andere große Unternehmen (> 250 MA, > 50 Mio. € Umsatz, > 25 Mio. € Bilanzsumme).
- ab 2026 (für Geschäftsjahr 2026): kapitalmarktorientierte KMU.
- ab 2028 (für Geschäftsjahr 2028): Nicht-EU-Unternehmen mit erheblicher EU-Aktivität.
Die sechs Umweltziele
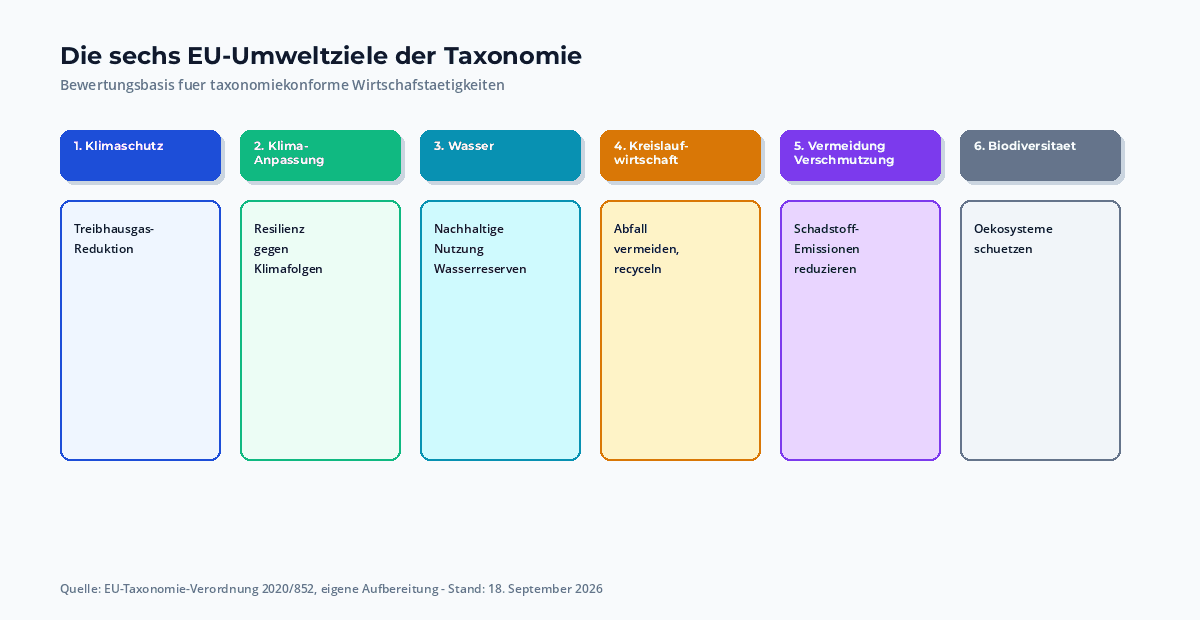
Die EU-Taxonomie definiert sechs Umweltziele:
- Klimaschutz (Treibhausgas-Reduktion).
- Anpassung an den Klimawandel.
- Nachhaltige Nutzung von Wasserressourcen.
- Übergang zu einer Kreislaufwirtschaft.
- Vermeidung und Verminderung der Umweltverschmutzung.
- Schutz und Wiederherstellung der Biodiversität.
Doppelte Materialität: Was berichten?
Die CSRD verlangt eine doppelte Wesentlichkeitsanalyse: zwei Perspektiven gleichzeitig.
- Outside-in: Wie wirken Nachhaltigkeitsthemen auf das Unternehmen (Risiko)?
- Inside-out: Wie wirkt das Unternehmen auf Mensch und Umwelt (Impact)?
Nur Themen, die in beiden Richtungen wesentlich sind, werden im Bericht aufgenommen. Wer nur eine Perspektive prüft, läuft Gefahr einer unvollständigen Berichterstattung.
ESRS-Standards im Überblick
Die European Sustainability Reporting Standards (ESRS) sind die verbindlichen Berichtsstrukturen. Drei Ebenen:
- Übergreifend (ESRS 1, 2): allgemeine Grundsätze, Wesentlichkeit.
- Umwelt (E1–E5): Klimaschutz, Wasser, Kreislaufwirtschaft, Verschmutzung, Biodiversität.
- Sozial (S1–S4): Belegschaft, Wertschöpfungskette, Gemeinschaften, Verbraucher.
- Governance (G1): Unternehmensführung, Compliance, Green-Claims-Praxis.
Datensammlung und KPIs
Die drei obligatorischen KPIs der EU-Taxonomie sind:
- Umsatzanteil (Turnover), der taxonomiekonform ist.
- CapEx-Anteil (Investitionsausgaben), der taxonomiekonform ist.
- OpEx-Anteil (Betriebsausgaben), der taxonomiekonform ist.
Die Datensammlung ist aufwendig – typisch müssen 100–500 Datenpunkte aus 20–50 Datenquellen konsolidiert werden.
Berichtsformat und ESEF
CSRD-Berichte müssen im iXBRL-Format (European Single Electronic Format, ESEF) erstellt werden – maschinenlesbar, ähnlich wie bei E-Rechnungen. Damit sind sie automatisiert prüfbar und mit anderen Berichten vergleichbar.
Prüfung und externe Bestätigung
Die CSRD verlangt eine Pflichtprüfung durch einen unabhängigen Prüfer (z. B. Wirtschaftsprüfer). Übergangsregeln gelten: 2024–2027 mit limited assurance, ab 2028 mit reasonable assurance.
Sanktionen bei Verstößen
Die nationalen Sanktionen variieren. In Deutschland:
- Bußgelder bis 10 Mio. Euro oder 5 Prozent Konzernumsatz.
- Reputationsverlust durch Veröffentlichung der Sanktion.
- Aktionärsklagen wegen unzureichender Berichterstattung.
Schnittstellen zu LkSG, Greenwashing, NIS2
Die CSRD-Berichterstattung verzahnt sich eng mit anderen Pflichten:
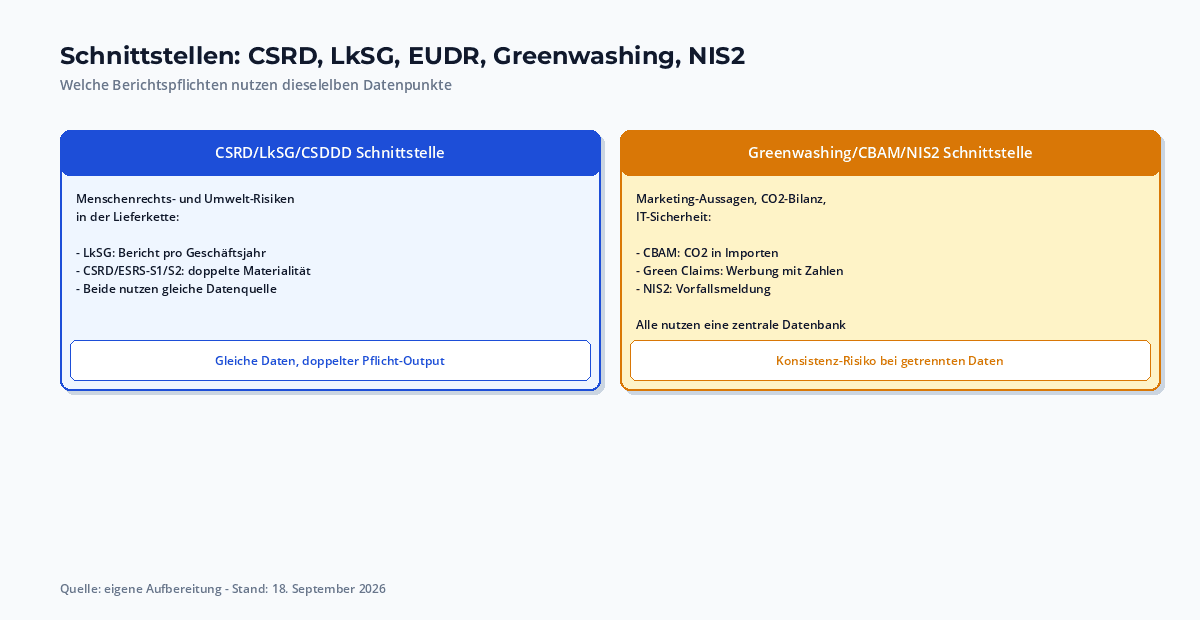
- LkSG/CSDDD: Menschenrechts- und Umwelt-Risiken in der Lieferkette werden sowohl im LkSG-Bericht als auch im CSRD-ESRS-S1/S2 erfasst.
- Greenwashing: Marketing-Aussagen müssen mit den CSRD-Berichtsdaten übereinstimmen – sonst drohen Abmahnungen und Bußgelder.
- CBAM: CO2-Daten für CBAM und Taxonomie-E1 stammen aus derselben Datenquelle.
- NIS2: IT-Sicherheits-Vorfälle sind zugleich ESRS-G1-Themen.
Praktische Schritte 2026
Wer zur CSRD-Berichterstattung verpflichtet ist, sollte 2026 nicht improvisieren. Pragmatischer Plan:
- Q1: Quick-Audit: welche Daten haben wir schon, welche fehlen? Gap-Analyse zu ESRS-Datenpunkten.
- Q2: Software auswählen (z. B. Datenschwarm, Onventis, Workiva).
- Q3: Datenquellen integrieren (ERP, E-Rechnung, CBAM, HR, Facility).
- Q4: Erste Prüfung durch Wirtschaftsprüfer – Lessons Learned für 2027.
Häufige Fragen
Die wichtigsten Antworten zur EU-Taxonomie und CSRD.
Wer muss 2026 nach EU-Taxonomie berichten?
Große Kapitalgesellschaften, kapitalmarktorientierte KMU, Versicherungen, Banken. In Deutschland ca. 15.000 Unternehmen.
Was ist der Unterschied zwischen EU-Taxonomie und CSRD?
EU-Taxonomie klassifiziert nachhaltige Tätigkeiten. CSRD verpflichtet zur Berichterstattung darüber. Beide zusammen ergeben das vollständige Bild.
Was sind die drei Kennzahlen der EU-Taxonomie?
Umsatz, CapEx, OpEx – jeweils Anteil taxonomiekonform, aufgeschlüsselt nach sechs Umweltzielen.
Was kostet die CSRD-Berichterstattung?
Erstaufwand 50.000–200.000 Euro, laufend 20.000–80.000 Euro pro Jahr. Synergien mit LkSG mindern Kosten.
Was passiert bei Nicht-Berichterstattung?
Bußgeld bis 10 Mio. Euro oder 5% Konzernumsatz, Reputationsschäden, mögliche Aktionärsklagen.
Einordnung
Die EU-Taxonomie ist Teil des EU-Compliance-Kanons 2026. Sie verzahnt sich eng mit LkSG/CSDDD, Greenwashing, CBAM und NIS2. Wer alle Berichtspflichten im Kalender bündelt, reduziert die operative Last.
Fazit
Die EU-Taxonomie und CSRD-Berichtspflicht sind 2026 Realität – und nicht aufzuhalten. Wer früh startet, hat Wettbewerbsvorteile bei Investoren, Banken und Geschäftskunden. Mein wichtigster Rat: starten Sie Q1 2026 mit einer Gap-Analyse – wer noch keinen vollständigen Datensatz hat, braucht 9–12 Monate Vorbereitung. Die Bußgelder sind vermeidbar, die Wettbewerbsvorteile nicht.
Quellen und weiterführende Links:
- Verordnung (EU) 2020/852 (EU-Taxonomie)
- Richtlinie (EU) 2022/2464 (CSRD)
- EFRAG – ESRS Standards
- BaFin – Nachhaltigkeit
- EU-Kommission – Sustainable Finance Reporting
Stand: 18. September 2026. Alle externen Links wurden zuletzt an diesem Tag geprüft.