Die E-Rechnung kommt – und sie kommt schneller als viele Unternehmen erwarten. Seit 2025 ist sie in Deutschland im B2B-Bereich verpflichtend, die EU-Richtlinie 2025/45 macht sie ab 2030 in allen Mitgliedstaaten obligatorisch, und ViDA (VAT in the Digital Age) erweitert die Pflicht ab 2030 auf grenzüberschreitende Plattform-Modelle. Wer heute nicht umstellt, verliert ab 2026 schrittweise die Vorsteuerabzugs-Fähigkeit und gerät ins Visier der Betriebsprüfung.
Dieser Leitfaden ordnet die EU-Vorgaben, die deutschen Formate XRechnung und ZUGFeRD, das Peppol-Netzwerk und den europäischen Standard EN 16931. Er zeigt, wer ab wann verpflichtet ist, welche Übergangsfristen gelten und und was die Umstellung konkret kostet. Stand: 2. September 2026.
Warum die E-Rechnung jetzt kommt
Die EU-Kommission verfolgt mit der E-Rechnung drei Ziele: Betrugsbekämpfung im Mehrwertsteuer-System, Bürokratieabbau für Unternehmen und Vereinfachung des grenzüberschreitenden Handels. Die schrittweise verpflichtende Einführung folgt dieser Logik – und ist nicht mehr aufzuhalten.
Für deutsche Unternehmen bedeutet das: wer 2026 nicht umstellt, riskiert ab 2027 den Verlust des Vorsteuerabzugs für nicht-konforme Eingangsrechnungen. Das ist nicht nur ein operativer Mehraufwand, sondern ein konkretes Liquiditätsrisiko. Die EU-Compliance-Fristen 2026 zeigen, warum das Thema Priorität haben sollte.
Der EU-Rahmen: Richtlinie 2025/45 und ViDA
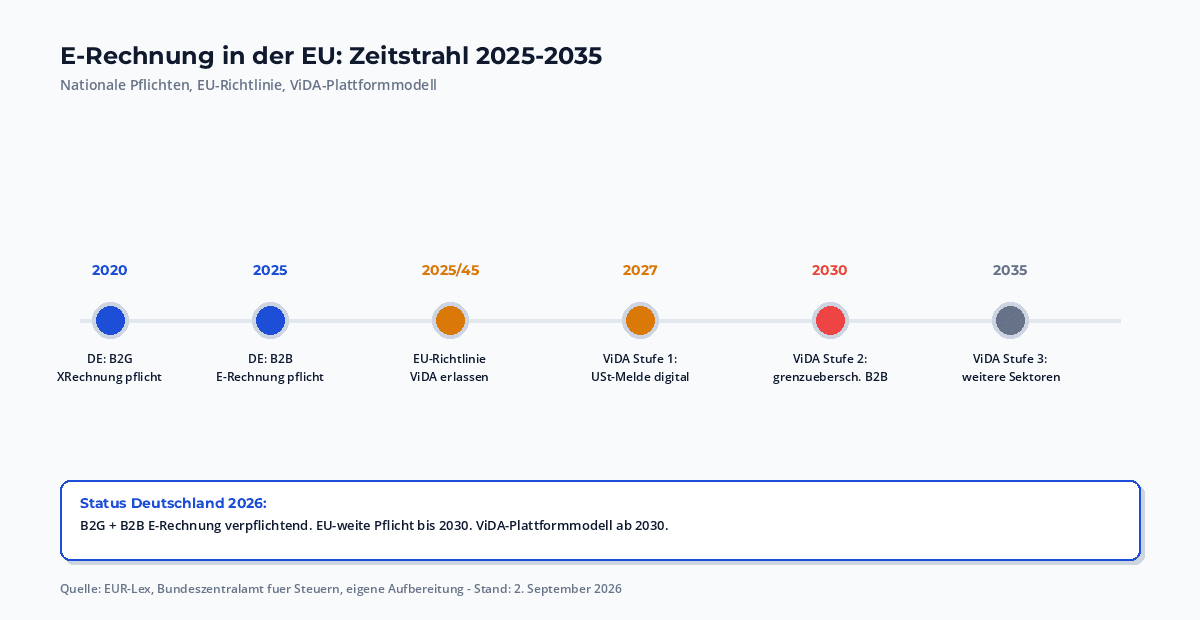
Die EU-Richtlinie 2025/45 (VAT in the Digital Age, ViDA) ist der zentrale Hebel. Sie verpflichtet alle Mitgliedstaaten, B2B-E-Rechnungen bis Juli 2030 verpflichtend zu machen. Die nationalen Umsetzungen variieren – Deutschland gehört mit der Pflicht seit 2025 zu den Vorreitern, andere Mitgliedstaaten ziehen 2027 bis 2030 nach.
ViDA geht in drei Stufen: ab 2027 die Digitalisierungspflicht für die Mehrwertsteuererklärung, ab 2030 die grenzüberschreitende E-Rechnungspflicht und die Plattformregulierung, ab 2035 die Ausweitung auf weitere Sektoren. Wer die Pflicht 2026 noch ignoriert, verliert den Anschluss an die ersten beiden Stufen.
Peppol: das Netzwerk für grenzüberschreitenden Austausch
Peppol ist das paneuropäische Netzwerk für den sicheren, strukturierten Austausch von E-Rechnungen. Es basiert auf einem offenen Standard (Peppol BIS Billing 3.0) und wird von nationalen Zugangspunkten (Access Points) betrieben. In Deutschland sind das unter anderem Datev, SEEBURGER, Achilles und Telcotrade.
Für Unternehmen ist die direkte Teilnahme an Peppol nicht verpflichtend, aber faktisch sinnvoll: wer grenzüberschreitend E-Rechnungen versenden oder empfangen will, braucht entweder einen eigenen Zugangspunkt oder einen Peppol-fähigen Dienstleister. Die meisten gängigen ERP-Systeme (SAP, Microsoft Dynamics, Datev, Lexware) bieten Peppol-Integrationen.
EN 16931: der europäische Standard
EN 16931 ist die europäische Norm für die semantische Struktur von E-Rechnungen. Sie definiert, welche Informationen in einer E-Rechnung enthalten sein müssen und wie sie strukturiert werden. Auf EN 16931 bauen nationale Formate wie XRechnung (Deutschland, rein XML) und ZUGFeRD (Deutschland, Hybrid PDF+XML) auf.
Für die Compliance entscheidend: jede konforme E-Rechnung nach deutschem oder EU-Standard erfüllt EN 16931. Wer EN 16931-konform versendet, ist für die EU-weite Pflicht gerüstet. Wer proprietäre Formate nutzt, hat spätestens ab 2030 ein Problem.
XRechnung und ZUGFeRD: die deutschen Formate
In Deutschland sind zwei Formate relevant, die beide EN 16931 erfüllen:
XRechnung: reine XML-Datei, die dem EU-Standard CiUS ( (CIUS) Core Invoice Usage Specification) folgt. Sie ist die Pflichtform für Lieferungen an öffentliche Auftraggeber (B2G) und wird in vielen B2B-Verträgen verlangt. XRechnung erfordert ein elektronisches Verarbeitungssystem beim Empfänger.
ZUGFeRD: Hybridformat aus PDF (menschenlesbar) und eingebetteter XML-Datei (maschinenlesbar). Es eignet sich besonders für den Mittelstand, da der Empfänger die PDF-Version lesen kann, ohne ein eigenes E-Rechnungs-System zu haben. ZUGFeRD ist seit 2025 auch im B2B-Bereich zulässig, sofern die XML-Datei EN-16931-konform ist.
Wer ist ab wann verpflichtet?
Die Pflicht zur E-Rechnung ist gestaffelt:
- B2G (Lieferungen an öffentliche Auftraggeber): XRechnung ist in Deutschland bereits seit 2020 verpflichtend.
- Inländisches B2B: in Deutschland seit 2025 verpflichtend (Wachstumschancengesetz).
- Grenzüberschreitendes B2B (EU): EU-Richtlinie 2025/45, nationale Umsetzungen laufen. Frist für alle Mitgliedstaaten: Juli 2030.
- B2C (Endkunden): aktuell keine Pflicht – Papier- und PDF-Rechnungen bleiben erlaubt.
Ausnahmen gibt es für Kleinstunternehmen unter bestimmten Schwellenwerten – die genauen Grenzen werden in den nationalen Umsetzungen festgelegt.
Was muss eine E-Rechnung enthalten?
Eine EN-16931-konforme E-Rechnung enthält 60+ strukturierte Datenpunkte. Die wichtigsten:
- Rechnungsnummer (eindeutig, fortlaufend)
- Rechnungsdatum und Leistungsdatum
- Verkäufer und Käufer (Name, Adresse, Steuernummer/USt-ID)
- Bankverbindung (IBAN, BIC)
- Positionen (Menge, Einheit, Einzelpreis, Gesamtpreis)
- Steuerbeträge und Steuersätze
- Zahlungsbedingungen
- Leitweg-ID (für öffentliche Auftraggeber)
Was nicht erforderlich ist: eine Unterschrift. Die E-Rechnung ist strukturiert, nicht signiert – die Authentizität wird durch das Peppol-Netzwerk und die Verkettung mit der USt-ID sichergestellt.
Was kostet die Umstellung?
Die Kosten hängen stark von der Unternehmensgröße und der bestehenden IT-Landschaft ab. Richtwerte aus der Praxis:
- ERP-Update / Schnittstelle: 2.000–15.000 Euro einmalig
- Peppol-Zugangspunkt (laufend): 100–500 Euro pro Monat je nach Anbieter und Volumen
- Interne Prozessanpassung: 5.000–20.000 Euro einmalig
- Schulung der Mitarbeitenden: 1.000–3.000 Euro einmalig
- ERP-Wechsel (bei Bedarf): 20.000–100.000 Euro einmalig
Insgesamt typischerweise 10.000–50.000 Euro einmalig plus laufende Kosten von 1.500–6.000 Euro pro Jahr. Im Vergleich zu den Risiken – Bußgelder und Vorsteuerabzugs-Verlust – sind das Peanuts. Wer 2026 noch nicht umgestellt hat, sollte das 2027 nachholen.
Peppol-Zugangspunkt vs. eigener Versand
Drei Optionen für den Versand von E-Rechnungen:
Eigener Peppol-Zugangspunkt: volle Kontrolle, hohe Kosten (typischerweise 10.000+ Euro einmalig plus Lizenz). Sinnvoll für große Unternehmen mit hohem Rechnungsvolumen.
Peppol-Dienstleister: günstiger Einstieg, weniger Kontrolle. Sinnvoll für KMU und Unternehmen mit mittlerem Volumen.
ERP-Integration: viele ERP-Systeme (Datev, Lexware, SAP) haben bereits Peppol-Module. Sinnvoll für alle Unternehmen mit moderner ERP-Landschaft.
Häufige Fehler bei der Umstellung
Aus den letzten zwölf Monaten Mandatspraxis sind fünf Fehler immer wieder aufgetreten:
- Format-Verwechslung: ZUGFeRD und XRechnung werden verwechselt. Beide sind EN-16931-konform, aber nicht jeder Empfänger akzeptiert beide.
- Peppol-für-alle-Annahme: Peppol ist nicht der einzige Weg. Auch direkter Versand per E-Mail oder EDI ist möglich – aber nur Peppol garantiert grenzüberschreitende Akzeptanz.
- Unvollständige Stammdaten: fehlende USt-ID, falsche Bankverbindung, alte Adressen. Wer das nicht vorab prüft, bekommt Zurückweisungen.
- Archivierung unterschätzt: E-Rechnungen müssen 10 Jahre archiviert werden – GoBD-konform.
- Test vor Go-Live vergessen: immer erst mit Test-Empfängern validieren, bevor echte Rechnungen versendet werden.
Häufige Fragen
Die wichtigsten Antworten zur E-Rechnungspflicht.
Wann wird die E-Rechnung in Deutschland Pflicht?
Im B2B-Bereich seit 2025 (Wachstumschancengesetz). EU-weite Pflicht für alle Mitgliedstaaten bis Juli 2030 (Richtlinie 2025/45 / ViDA). In Deutschland ist die nationale Pflicht seit Anfang 2025 in Kraft.
Was ist Peppol und muss ich teilnehmen?
Peppol ist das europäische Netzwerk für den strukturierten Austausch von E-Rechnungen. Direkte Teilnahme ist nicht verpflichtend, aber faktisch sinnvoll für grenzüberschreitende Geschäfte. Peppol-fähige ERP-Integrationen oder Dienstleister reichen aus.
XRechnung oder ZUGFeRD – was ist der Unterschied?
Beide sind EN-16931-konform. XRechnung ist reines XML (Pflicht für B2G und viele B2B), ZUGFeRD ist Hybrid PDF+XML (für KMU und Empfänger ohne eigenes E-Rechnungs-System).
Was kostet die Umstellung auf E-Rechnung?
Typischerweise 10.000–50.000 Euro einmalig (ERP, Schnittstellen, Schulung) plus 1.500–6.000 Euro pro Jahr (Peppol-Gebühren). Im Vergleich zum Risiko des Vorsteuerabzugs-Verlusts sehr überschaubar.
Muss ich E-Rechnungen auch im B2C-Bereich ausstellen?
Nein. Die Pflicht gilt primär B2B und B2G. Im B2C-Bereich bleiben Papier- und PDF-Rechnungen erlaubt.
Einordnung in die Compliance-Landschaft
Die E-Rechnung ist Teil eines größeren Compliance- Trends: Strukturierte Daten statt Papier wird zum Standard. Wer E-Rechnung beherrscht, hat auch die Pflicht zur Compliance-Organisation im Griff. Die E-Rechnung gehört in jeden Compliance-Kalender der Geschäftsleitung– nicht nur in der IT-Abteilung. Schnittstellen zur DSGVO, zur PPWR-Verpackungs-Verordnung und zur CBAM-Einfuhr-Verordnung sind heute Standard – wer E-Rechnung mit Compliance verzahnt, bedient mehrere EU-Pflichten mit einer Datenquelle.
Fazit
Die E-Rechnungspflicht ist nicht mehr Zukunftsmusik – sie ist seit 2025 in Deutschland Realität und wird bis 2030 EU-weit verbindlich. Wer die Umstellung 2026 angeht, hat den geringsten Aufwand und die niedrigsten Kosten. Wer 2027 oder später umstellt, zahlt nicht nur mehr, sondern riskiert auch den Verlust des Vorsteuerabzugs. Mein wichtigster Rat: erstellen Sie einen E-Rechnungs-Fahrplan 2026–2030, mit ERP-Update, Peppol-Anbindung und Schulung – und prüfen Sie ihn halbjährlich gegen die EU-Vorgaben.
Quellen und weiterführende Links:
- Richtlinie (EU) 2025/45 – VAT in the Digital Age (ViDA)
- EU-Kommission – Peppol
- KoSIT – XRechnung-Spezifikation
- Forum elektronischer Rechnung Deutschland – ZUGFeRD
- Bundeszentralamt für Steuern – E-Rechnung
Stand: 2. September 2026. Alle externen Links wurden zuletzt an diesem Tag geprüft.