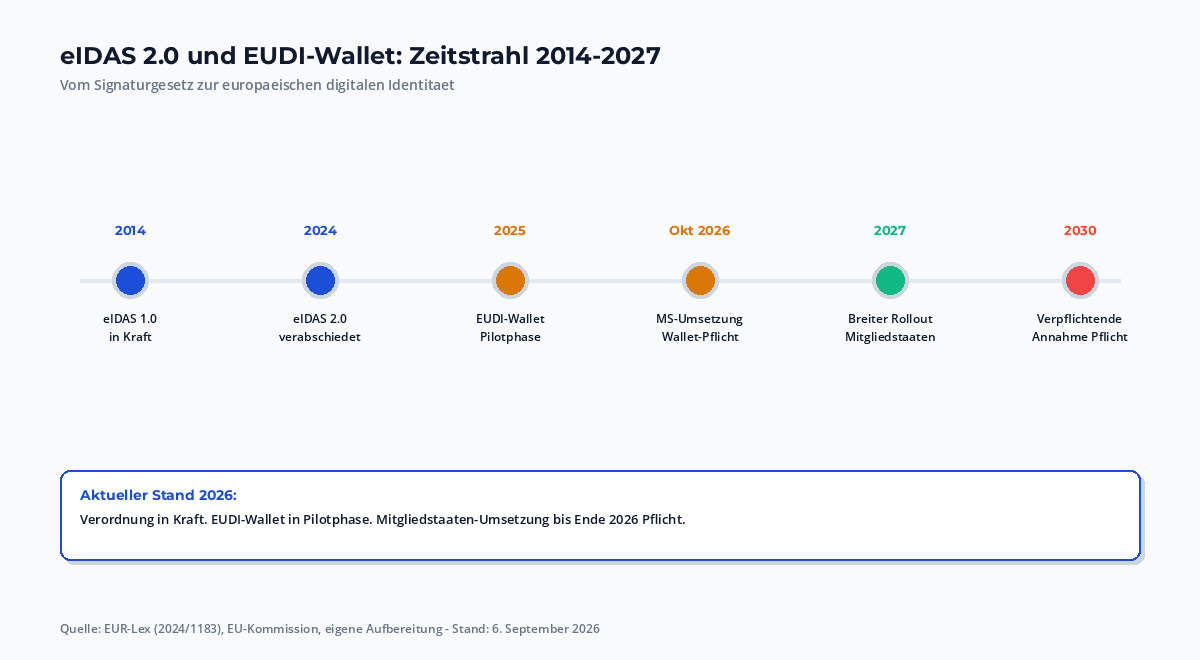
Die EU macht ernst mit der digitalen Identität. eIDAS 2.0 ist seit 2024 in Kraft, das EUDI-Wallet (European Digital Identity Wallet) wird bis Ende 2026 in allen Mitgliedstaaten verfügbar sein. Für Unternehmen bedeutet das: jede KYC-Prüfung, jede Altersverifikation, jede qualifizierte elektronische Signatur bekommt ein neues Standard-Format – und jede Branche, die mit Identitätsnachweisen arbeitet, ist betroffen.
Dieser Leitfaden ordnet die Verordnung (EU) 2024/1183 (eIDAS 2.0), das EUDI-Wallet-Ökosystem und die konkreten Pflichten für Unternehmen. Stand: 6. September 2026.
Was eIDAS 2.0 konkret ändert
eIDAS 2.0 ersetzt die eIDAS-Verordnung von 2014 nicht – es ergänzt sie um drei zentrale Bausteine:
- EUDI-Wallet als europäische digitale Brieftasche. Jeder EU-Bürger soll eine kostenlose digitale Brieftasche erhalten, die Personalausweis, Führerschein, Studiennachweise und andere Attribute speichert und auf Anfrage an Dritte weitergibt.
- Pflicht zur Anerkennung. Mitgliedstaaten müssen ausländische EUDI-Wallets anerkennen – ähnlich wie bei SEPA-Überweisungen. Damit wird grenzüberschreitende digitale Identität Realität.
- Qualifizierte Attestierung. Wallet-Anbieter müssen die Echtheit der Attribute qualifiziert attestieren. Das schafft neue Haftungs- und Vertrauensregeln.
Das EUDI-Wallet: Europas digitale Identität
Das EUDI-Wallet ist eine mobile App (iOS/Android), in der Bürger ihre digitalen Identitätsdokumente speichern. Auf Anfrage gibt die App einzelne Attribute frei – z. B.Volljährig oder Angestellt bei Firma X – ohne den vollständigen Ausweis zu zeigen. Das Prinzip heißt Selective Disclosure und ist datenschutzfreundlicher als heutige KYC-Verfahren.
Deutschland entwickelt die ID-Wallet als Weiterentwicklung der Online-Ausweisfunktion. Bis Ende 2026 müssen alle Mitgliedstaaten mindestens ein EUDI-Wallet bereitstellen. Privater Anbieter (z. B. Banken, Telkos) können ebenfalls konforme Wallets anbieten, müssen sich aber einer Konformitätsbewertung unterziehen.
Was ändert sich für Unternehmen?
Direkte Pflichten zur EUDI-Wallet-Integration gibt es aktuell nicht. Mittelbare Pflichten und Chancen aber sehr wohl:
- Relying-Party-Pflichten: wer Wallet-basierte Authentifizierung anbietet, muss ähnlich wie bei NIS2 ein Konformitätsbewertungsverfahren durchlaufen.
- Annahme-Pflichten: öffentliche Stellen und einige regulierte Branchen müssen EUDI-Wallet-Authentifizierung als gleichwertig zu eigenen Verfahren anerkennen.
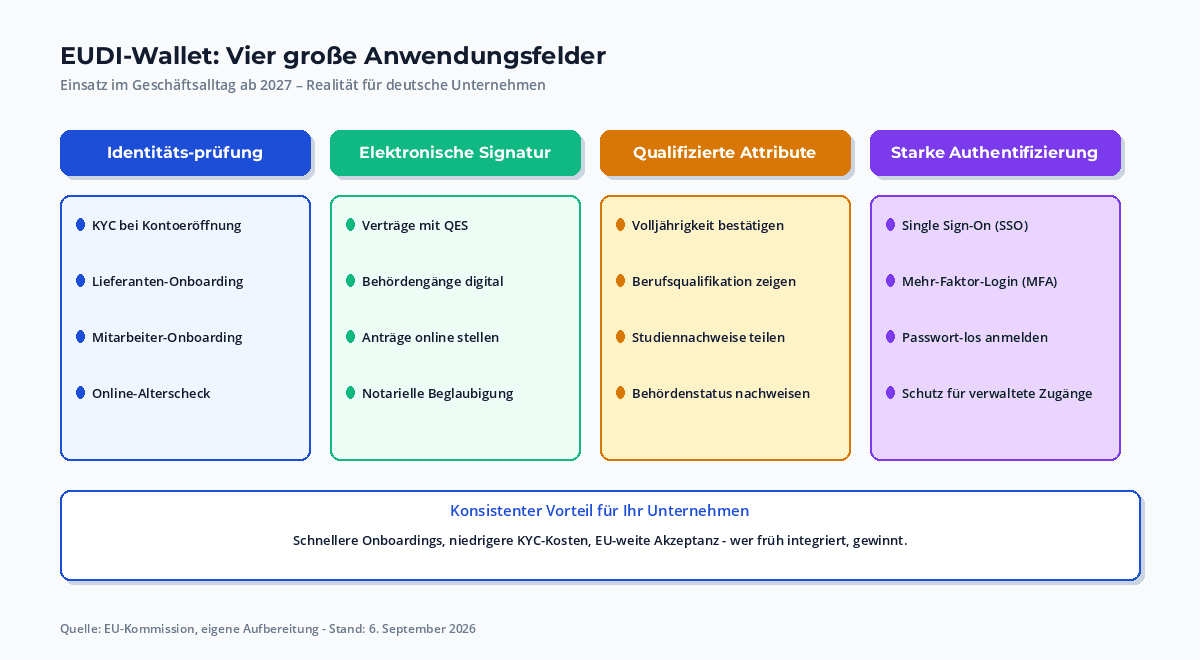
- Integration in Identitätsprüfung: KYC, Altersverifikation, Mitarbeiter-Onboarding werden billiger und schneller.
Vertrauensdienste: QES, QSeal, QTimestamp
eIDAS 2.0 stärkt die qualifizierten Vertrauensdienste – sie sind die EU-weit anerkannten Standards für digitale Geschäftsprozesse:
- QES (Qualifizierte Elektronische Signatur): handschriftliche Unterschrift digital mit voller Beweiskraft. Wird durch das EUDI-Wallet ergänzt, aber nicht ersetzt.
- QSeal (Qualifiziertes Elektronisches Siegel): für die automatisierte Signatur von Dokumenten durch Unternehmen.
- QTimestamp (Qualifizierter Zeitstempel): für manipulationssichere Zeitnachweise – relevant für Vorfallsmeldungen.
Geschäftsmodelle rund um das EUDI-Wallet
Drei Geschäftsmodelle entstehen rund um das Wallet:
Wallet-as-a-Service: Anbieter stellen konforme Wallets bereit – ähnlich wie heute Mobile-ID- Anbieter. Geschäftsmodell: Lizenzgebühren pro Nutzer/Monat.
Issuer-Dienste: Banken, Versicherer, Mobilfunkanbieter als vertrauenswürdige Aussteller. Nutzer tragen dort ihren digitalen Ausweis.
Relying-Party-Lösungen: Unternehmen, die Identitätsnachweise von Nutzern empfangen und verifizieren. Beispiel: Banken, Versicherer, Online-Plattformen.
Praktische Anwendungsfälle
Drei Anwendungsfälle sind bereits jetzt konkret:
- KYC bei Kontoeröffnung: Banken können mit EUDI-Wallet die Identitätsprüfung automatisieren – ohne manuelle Dokumentenprüfung.
- Altersverifikation im E-Commerce: Sind Sie über 18? kann das Wallet bestätigen, ohne dass das Geburtsdatum preisgegeben wird.
- Mitarbeiter-Onboarding: Vertragsabschluss und Schulungsnachweis per QES direkt aus dem Wallet – ohne PostIdent- Verfahren.
Implementierung: Was Unternehmen jetzt tun sollten
Wer in 2026/2027 EUDI-Wallet-Unterstützung braucht, sollte heute starten. Pragmatischer 3-Schritte-Plan:
- Quick-Audit (Q4 2026): welche Identitätsprüfungen führen wir heute durch? Wo ist Wallet-Authentifizierung sinnvoll?
- Pilotprojekt (Q1–Q2 2027): ein Anwendungsfall (z. B. KYC oder Altersverifikation) EUDI-fähig machen. Open-Source-Referenzimplementierung der EU nutzen.
- Rollout (Q3–Q4 2027): Skalierung auf weitere Anwendungsfälle. Wallet-Anbieter als Partner.
Häufige Fragen
Die wichtigsten Antworten zu eIDAS 2.0 und EUDI-Wallet.
Wann wird das EUDI-Wallet verfügbar?
Bis Ende 2026 müssen alle EU-Mitgliedstaaten mindestens ein EUDI-Wallet bereitstellen. Deutschland bringt die ID-Wallet auf Basis der Online-Ausweisfunktion. Breiter Rollout ab 2027.
Muss mein Unternehmen das EUDI-Wallet integrieren?
Keine direkte Pflicht – aber mittelbare Relevanz für KYC, Altersverifikation, digitale Signatur und Mitarbeiter-Onboarding. Frühe Integration bringt Wettbewerbsvorteile.
Was kostet eIDAS 2.0 für Unternehmen?
Einstieg 20.000–100.000 Euro je nach Komplexität. Wallet-as-a-Service ab 1–5 Euro pro Nutzer. Konformitätsbewertung je nach Anbieter.
Was ist der Unterschied zwischen eIDAS 1.0 und 2.0?
eIDAS 1.0 (2014): Signaturen und Vertrauensdienste. eIDAS 2.0 (2024) ergänzt das EUDI-Wallet, die Anerkennungspflicht und qualifizierte Attestierung.
Welche Rolle spielt das EUDI-Wallet für B2B?
Vertragsabschluss per QES, KYC bei Lieferanten, Mitarbeiter-Onboarding, Zugang zu Behördendiensten – B2B-Identität wird digitaler und EU-weit einheitlicher.
Einordnung
eIDAS 2.0 und das EUDI-Wallet sind kein Compliance-Pflicht, sondern eine strategische Chance. Wer heute die Integration plant, hat morgen einen Wettbewerbsvorteil. Im Compliance-Mittelstand-Überblick ist das Wallet ein Querschnittsthema, das NIS2, DSGVO, HinSchG und E-Rechnung berührt.
Fazit
eIDAS 2.0 ist keine Pflicht, sondern eine Chance. Wer Wallet-basierte Authentifizierung früh integriert, spart KYC-Kosten, beschleunigt Onboarding und reduziert Haftungsrisiken. Mein wichtigster Rat: starten Sie Q4 2026 mit einem Quick-Audit – welche Identitäts prüfungen führen wir heute durch? Wo können wir das EUDI-Wallet einsetzen? Wer bis Q3 2027 einen ersten Anwendungsfall live hat, ist vorne.
Quellen und weiterführende Links:
- Verordnung (EU) 2024/1183 (eIDAS 2.0)
- EU-Kommission – European Digital Identity Wallet
- BSI – eIDAS
- ENISA – eIDAS
- Personalausweisportal – Online-Ausweisfunktion
Stand: 6. September 2026. Alle externen Links wurden zuletzt an diesem Tag geprüft.