Die erste Frage, die jedes Unternehmen nach Inkrafttreten des Hinweisgeberschutzgesetzes (HinSchG) für sich beantworten muss, klingt banal – ist es aber nicht: Bin ich überhaupt verpflichtet? Wer hier leichtfertig „unter 50“ ankreuzt und keine Meldestelle einrichtet, obwohl Leiharbeit, Konzernstruktur oder Branchenzuordnung das Gegenteil sagen, riskiert ein Bußgeld nach § 40 HinSchG – ohne je eine Meldung erhalten zu haben. Wer umgekehrt vorschnell „über 50“ annimmt und kostspielige Strukturen aufbaut, die juristisch gar nicht erforderlich sind, hat ein anderes Problem. Die korrekte Einordnung spart Geld und schützt vor Aufsichtsrisiken gleichermaßen.
Dieser Beitrag ordnet die Pflicht ein, erklärt die Schwellenwerte nach § 12 HinSchG im Detail und ergänzt damit den Leitfaden zur internen Meldestelle sowie den Beitrag zur Person des Meldestellenbeauftragten. Stand: 24. August 2026.
Warum die Schwellenwert-Frage operativ entscheidet
Drei Jahre nach Inkrafttreten sind die Übergangsfristen des HinSchG längst abgelaufen. Trotzdem gehört die Frage nach dem persönlichen Anwendungsbereich zu den häufigsten Anlässen für Erstberatungen: das Unternehmen ist gewachsen, eine neue Tochter wurde übernommen, der Personalstand schwankt um die 50, ein Auftraggeber verlangt einen Hinweiskanal in der Lieferkette. Wer die Schwellenwerte einmal sauber dokumentiert hat, spart sich später viel Diskussion im Audit und gegenüber dem Bundesamt für Justiz (BfJ), das die Aufsicht über die internen Meldestellen führt.
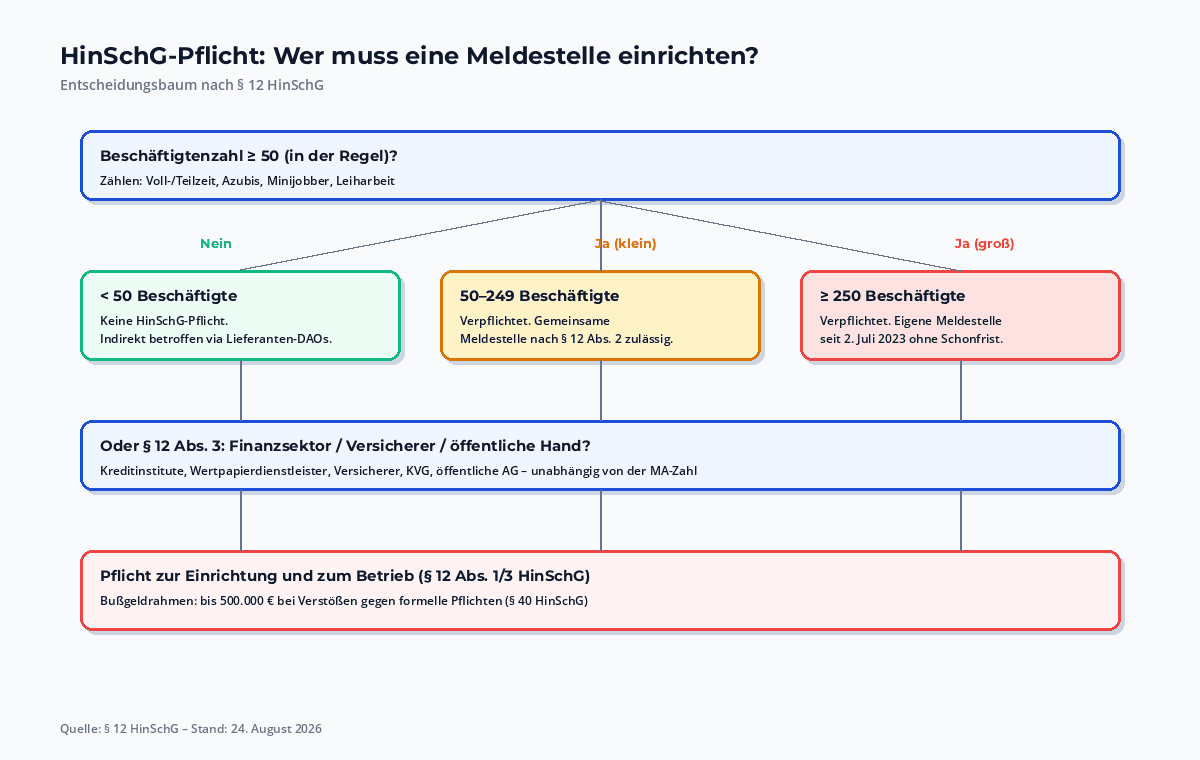
Die Prüfung folgt vier Schritten, die sich in der Praxis bewährt haben: Beschäftigtenzahl richtig ermitteln, in § 12 Abs. 3 genannte Branchen prüfen, Konzern- und Verbundstrukturen auflösen, danach entscheiden. Wer diese Reihenfolge einhält, kommt in den meisten Fällen ohne externe Beratung zum Ergebnis. In Grenzfällen – etwa bei stark schwankender Personalstärke, bei mehrstufigen Konzernstrukturen oder im Finanzsektor – lohnt sich die Rücksprache mit spezialisierter Kanzlei, bevor eine Lösung aufgesetzt wird.
Der 50-Mitarbeiter-Schwellenwert nach § 12 HinSchG
Die zentrale Norm ist § 12 Abs. 1 HinSchG: Beschäftigungsgeber, die in der Regel mindestens 50 Personen beschäftigen, müssen eine interne Meldestelle einrichten und betreiben. Die Übergangsfristen sind ausgelaufen – Unternehmen ab 250 Beschäftigten waren bereits zum 2. Juli 2023 verpflichtet, Unternehmen mit 50 bis 249 Beschäftigten seit dem 17. Dezember 2023. Wer seither ohne Meldestelle ist, hat eine Lücke, die im Ernstfall als Ordnungswidrigkeit gewertet wird.
Wichtig ist die Formulierung „in der Regel“. Sie stellt klar, dass nicht ein einmaliger Spitzenwert zählt, sondern die typischerweise über das Jahr vorgehaltene Personalstärke. Saisonale Aufstockungen, Leiharbeit-Spitzen oder kurzfristige Projektbesetzungen begründen in der Regel keine Pflicht, solange der durchschnittliche Personalstand unter 50 bleibt. Wer hingegen über mehrere Monate konstant 55 Mitarbeitende beschäftigt, ist verpflichtet – auch wenn einzelne Monate knapp darunter liegen.
Was als Beschäftigter zählt – und was nicht
Die Frage klingt trivial, ist in der Praxis aber eine der häufigsten Fehlerquellen. Für den Schwellenwert zählen alle Personen, die in einem Beschäftigungsverhältnis zum Unternehmen stehen – unabhängig von Stundenumfang oder Vertragsart.
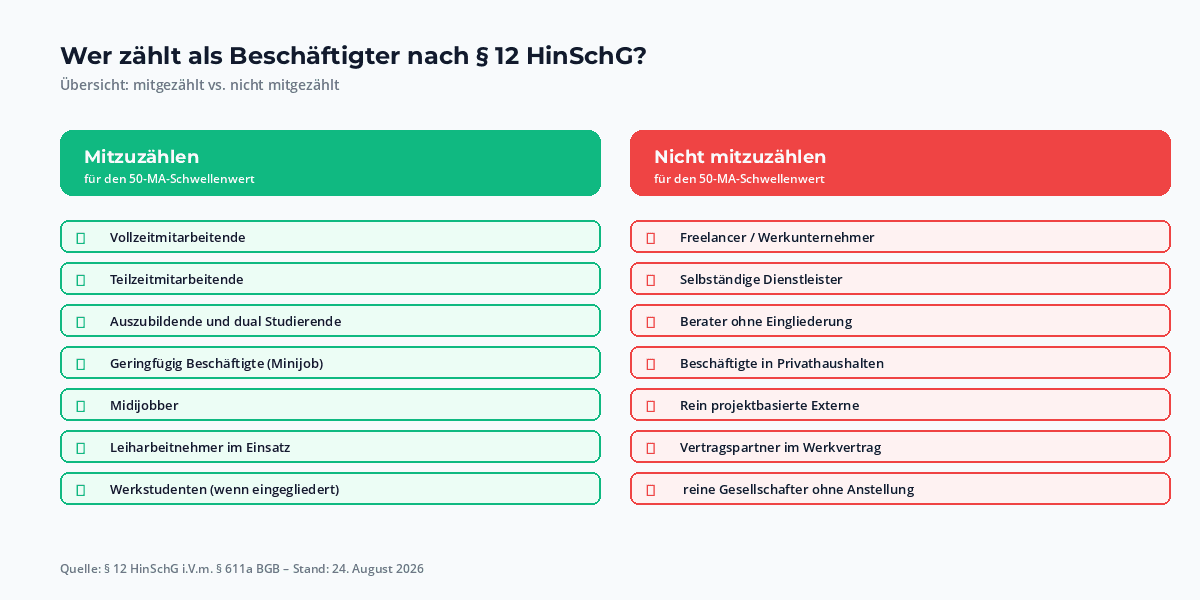
Konkret mitgezählt werden:
- Vollzeit- und Teilzeitmitarbeitende – einschließlich geringfügig Beschäftigter und Midijobber.
- Auszubildende und dual Studierende – auch wenn sie keine Beiträge zur Sozialversicherung entrichten.
- Leiharbeitnehmer, die über einen Personaldienstleister im Unternehmen eingesetzt werden. Maßgeblich ist die tatsächliche Zuordnung zum Beschäftigungsbetrieb.
- Werkstudenten, soweit sie in das Unternehmen eingegliedert sind und Weisungen unterliegen.
Nicht mitgezählt werden demgegenüber reine Freelancer und Werkunternehmer, die selbständig und ohne Eingliederung in die Betriebsorganisation tätig werden. Auch geringfügig Beschäftigte im Privathaushalt eines Beschäftigungsgebers fallen nicht in den Beschäftigtenbegriff. Im Zweifel hilft ein Blick in die tagesaktuelle Personalübersicht – oder die Betriebsratsanhörung, sofern ein Betriebsrat existiert.
Branchen ohne Mitarbeitergrenze: § 12 Abs. 3 HinSchG
Die Mitarbeiterschwelle gilt nicht für alle Unternehmen gleichermaßen. § 12 Abs. 3 HinSchG erstreckt die Pflicht zur internen Meldestelle unabhängig von der Beschäftigtenzahl auf eine ganze Reihe regulierter Branchen. Wer in einem dieser Sektoren tätig ist, kommt um die Einrichtung einer Meldestelle auch dann nicht herum, wenn das Unternehmen nur drei oder zehn Mitarbeitende hat.
Die wichtigsten Gruppen im Überblick:
- Finanzsektor: Kreditinstitute, Wertpapierdienstleister, Zahlungsdienstleister, Versicherungsunternehmen und Kapitalverwaltungsgesellschaften.
- Versicherungs- und Rückversicherungsunternehmen unterliegen ebenfalls der unbedingten Pflicht.
- Öffentliche Beschäftigungsgeber mit weniger als 50 Beschäftigten – insbesondere Körperschaften, Anstalten und Stiftungen des öffentlichen Rechts.
In all diesen Fällen ist die interne Meldestelle häufig in eine bestehende Compliance- oder Geldwäsche-Funktion eingebettet. Wichtig bleibt: auch bei einem Zwei-Personen-Team muss die Meldestelle operativ arbeitsfähig sein – Vertraulichkeit, Eingang binnen sieben Tagen, Rückmeldung binnen drei Monaten. In der Praxis nutzen diese Unternehmen oft externe Lösungen, um den Aufwand klein zu halten; ein eigener Meldestellenbeauftragter muss es nicht zwingend sein.
Konzerne: eine Meldestelle oder mehrere?
Eine der meistdiskutierten Fragen in der Konzernpraxis ist, ob eine zentrale Konzern-Meldestelle ausreicht oder jede Tochtergesellschaft eine eigene Stelle braucht. Die Antwort ist differenziert und hängt davon ab, wie strikt man die Eigenständigkeit der jeweiligen Beschäftigungsgeber auslegt.
Die herrschende Meinung in der Aufsichtspraxis geht davon aus, dass jede Konzerntochter mit mindestens 50 Beschäftigten eine eigenständige Meldestelle benötigt. Begründung: der Beschäftigungsgeber ist Adressat der HinSchG-Pflicht, nicht der Konzern als solcher. Eine zentrale Stelle, die nur eine Telefonnummer und ein Postfach auf der Konzern-Website bereithält, erfüllt die Pflicht gegenüber den Beschäftigten der Tochter nicht. Konkret fehlt es an der eigenständigen Erreichbarkeit, der lokalen Zuständigkeit und der Kenntnis der Tochter-Spezifika.
Praktikabel ist die Mischform: eine geteilte operative Lösung – etwa ein gemeinsames SaaS-System mit konzernweiter Eingangs-Pipeline, aber lokalen Verantwortlichen pro Tochtergesellschaft. Die operative Abwicklung läuft gebündelt, die formelle Verantwortung bleibt beim jeweiligen Beschäftigungsgeber. In Konzernstrukturen mit ausländischen Töchtern unterscheidet sich zudem die Rechtslage, weil andere EU-Mitgliedstaaten die Whistleblower-Richtlinie teilweise abweichend umgesetzt haben – etwa mit niedrigeren Schwellenwerten.
Gemeinsame Meldestelle nach § 12 Abs. 2 HinSchG
Eine spezielle Form der Kooperation erlaubt § 12 Abs. 2 HinSchG: Beschäftigungsgeber mit 50 bis 249 Beschäftigten dürfen eine gemeinsame Meldestelle betreiben. Voraussetzung ist, dass die beteiligten Unternehmen organisatorisch voneinander getrennt sind – Konzernzugehörigkeit allein reicht nicht – und dass Vertraulichkeit, Datenschutz und die Zuständigkeit gegenüber der jeweiligen Belegschaft vertraglich sauber geregelt sind.
In der Praxis funktioniert das Modell vor allem in Branchenverbünden, Versicherungs- oder Beratungsnetzwerken und zwischen verbundenen Unternehmen mit gemeinsamer Trägerstruktur. Drei Branchenverbände in Deutschland bieten ihren Mitgliedern inzwischen Verbundmeldestellen an. Für ein einzelnes Unternehmen, das sich spontan einen Partner sucht, ist das Modell eher unüblich – die Formalien, insbesondere Auftragsverarbeitung, Datentrennung und Vertragsgestaltung, sind nicht trivial.
Wichtig ist ein psychologischer Punkt, der gerne unterschätzt wird: die wahrgenommene Unabhängigkeit gegenüber der Belegschaft sinkt, wenn Hinweisgeber ihre Meldung nicht bei „ihrer“ Stelle, sondern bei einem externen Träger abgeben. In Verbundlösungen, die ich begleitet habe, war die Annahmequote erkennbar niedriger als bei unternehmensinternen Lösungen. Wer diesen Punkt bewusst adressiert – etwa durch lokale Ansprechpersonen auf Werksebene – kann den Effekt abmildern.
Kleinbetriebe unter 50: indirekt betroffen?
Rein rechtlich sind Beschäftigungsgeber unter 50 Mitarbeitenden nicht verpflichtet, eine eigene Meldestelle zu betreiben. In der Praxis sind sie dennoch zunehmend indirekt betroffen, und zwar auf drei Wegen:
Erstens: Lieferantenverträge. Immer mehr Großunternehmen verlangen in ihren Verträgen mit Zulieferern, dass auch der Zulieferer einen Hinweiskanal vorhält – entweder selbst oder durch Teilnahme an einer Verbundlösung. Wer hier kein Angebot vorweisen kann, verliert Aufträge, ohne dass das HinSchG ihn je unmittelbar verpflichtet hätte.
Zweitens: Geschäftspartner-Due-Diligence.Im Rahmen von ESG-Ratings und Nachhaltigkeitsbewertungen fließt das Vorhandensein eines Hinweiskanals zunehmend in die Bewertung ein. Auch ohne formelle Verpflichtung ist die Einrichtung daher ein oft preiswerter Reputationshebel.
Drittens: Sektorspezifische Anforderungen.In Branchen wie Finanzdienstleistungen, Gesundheitswesen oder öffentlicher Verwaltung können zusätzliche landesrechtliche oder auftragsbezogene Pflichten greifen, die eine Meldestelle erforderlich machen, auch wenn das HinSchG selbst nicht greift.
Folgen bei Nicht-Einrichtung: Bußgelder und Aufsicht
Wer die Pflicht zur Einrichtung und zum Betrieb einer internen Meldestelle verletzt, riskiert ein Bußgeld nach § 40 HinSchG. Die Spanne reicht von bis zu 50.000 € für Verstöße gegen formelle Pflichten bis zu 500.000 € für Verstöße gegen die zentralen Pflichten – etwa die Verletzung der Vertraulichkeit der Hinweisgebenden oder das Unterlassen der Eingangsbestätigung. Bei Konzernen, die mehrere Pflichten gleichzeitig verletzen, können die Bußgelder kumulieren.
Die Aufsicht über die internen Meldestellen liegt beim Bundesamt für Justiz (BfJ). Das BfJ prüft nicht nur das Vorhandensein einer Meldestelle, sondern auch deren tatsächliche Funktionsfähigkeit – also ob die Fristen gehalten, Folgemeldungen erteilt und Vertraulichkeitsregeln eingehalten werden. Wer hier einen Fristen-Workflow sauber dokumentiert hat, ist im Audit im Vorteil.
Scharf wird es, wenn die Nicht-Einrichtung mit einem konkreten Schaden korreliert – etwa wenn ein Hinweis auf einen schwerwiegenden Missstand nicht angenommen wurde und der Missstand anschließend öffentlich wurde. Dann drohen nicht nur Bußgelder, sondern auch Schadensersatz nach § 37 HinSchG, Reputationsschäden und arbeitsrechtliche Konsequenzen für die Geschäftsleitung.
Prüfliste: Sind Sie nach HinSchG verpflichtet?
Die folgende Checkliste ist als Selbsteinschätzung gedacht. Wer an einem Punkt unsicher ist, sollte spezialisierte Beratung hinzuziehen.
- Beschäftigtenzahl ermitteln: Wie viele Personen sind in der Regel bei uns beschäftigt – inklusive Teilzeit, Azubis, Minijobber, Leiharbeit?
- Branche prüfen: Gehören wir zu den in § 12 Abs. 3 HinSchG genannten Branchen (Finanzsektor, Versicherer, öffentliche Hand)?
- Konzernstruktur auflösen: Gibt es weitere Gesellschaften im Konzern, die ihrerseits 50+ Beschäftigte haben? Falls ja: pro Gesellschaft eine eigenständige Meldestelle.
- Verbundmodell prüfen: Falls wir 50–249 Beschäftigte haben und einen Verbundpartner finden: lässt sich eine gemeinsame Meldestelle nach § 12 Abs. 2 HinSchG sinnvoll betreiben?
- Sektorspezifische Pflichten prüfen: Gelten für uns weitere Vorschriften, die einen Hinweiskanal erfordern – etwa LkSG, GwG oder branchenspezifische Aufsichtsregeln?
- Dokumentation: Halten wir die Einstufung mit Beschäftigtenzahl, Berechnungsgrundlage und Begründung schriftlich fest – für das Audit und für künftige Wachstumsschritte?
Häufige Fragen
Die wichtigsten Antworten zur HinSchG-Pflicht in Kurzform.
Ab wie vielen Mitarbeitenden gilt das HinSchG?
Nach § 12 Abs. 1 HinSchG ab in der Regel 50 Beschäftigten. Ausnahmen und Sonderregelungen – insbesondere für den Finanzsektor, Versicherer und Kapitalverwaltungsgesellschaften – gelten unabhängig von der Mitarbeiterzahl (§ 12 Abs. 3 HinSchG).
Zählen Teilzeitkräfte, Azubis und Minijobber?
Ja. Für den Schwellenwert zählen alle Beschäftigten – auch Teilzeitkräfte, Auszubildende, geringfügig Beschäftigte und Leiharbeitnehmer. Maßgeblich ist der typischerweise über das Jahr vorgehaltene Personalstand, nicht der Spitzenwert zu einem Stichtag.
Brauchen Konzerntöchter eigene Meldestellen?
Die herrschende Auslegung verlangt eine eigenständige Meldestelle pro Tochtergesellschaft ab 50 Beschäftigten. Eine zentrale Konzern-Meldestelle kann zwar unterstützen, ersetzt aber nicht die eigenständige Erreichbarkeit und Verantwortlichkeit auf Ebene der einzelnen Beschäftigungsgeber.
Welche Branchen brauchen unabhängig von der Mitarbeiterzahl eine Meldestelle?
Nach § 12 Abs. 3 HinSchG sind bestimmte Unternehmen des Finanzsektors unabhängig von der Beschäftigtenzahl verpflichtet – insbesondere Kreditinstitute, Wertpapierdienstleister, Zahlungsdienstleister, Versicherungsunternehmen und Kapitalverwaltungsgesellschaften. Auch öffentliche Beschäftigungsgeber mit weniger als 50 Beschäftigten fallen unter die Pflicht.
Dürfen sich zwei Unternehmen eine Meldestelle teilen?
Ja – nach § 12 Abs. 2 HinSchG dürfen Beschäftigungsgeber mit 50 bis 249 Beschäftigten eine gemeinsame Meldestelle betreiben, sofern die Vereinbarung Vertraulichkeit, Datenschutz und die eigenständige Zuständigkeit gegenüber der jeweiligen Belegschaft sauber regelt.
Einordnung im HinSchG-System
Die Schwellenwert-Frage steht am Anfang jeder HinSchG-Compliance, ist aber nur der Einstieg. Wer die Pflicht bejaht, muss im Anschluss klären: wie sieht die Meldestelle konkret aus? Wer bestellt sie? Wer trägt die Verantwortung? In welchem Modell wird sie betrieben – intern, extern oder im Verbund? Welche Fristen müssen gehalten werden? Welche Schutzrechte gelten für Hinweisgeber? Und wie sieht es mit externen Anbietern aus, wenn die Eigenlösung nicht trägt? Wer diese fünf Folgefragen sauber beantwortet, hat ein vollständiges HinSchG-System – und kann der Aufsicht mit gutem Gewissen antworten.
Fazit
Die Frage, ob das eigene Unternehmen unter das HinSchG fällt, ist in den meisten Fällen in einer Stunde zu beantworten. Die operative Last beginnt danach – mit der Bestellung, dem Betrieb, der Fristentreue und der kontinuierlichen Dokumentation. Wer beide Schritte getrennt hält, vermeidet die typischen Fehler: vorschnelle „unter 50“-Annahmen ohne Prüfung der Branche und der Konzernstruktur, aber auch überdimensionierte Lösungen bei kleinen Unternehmen, die besser mit einer externen Kanzlei bedient wären.
Am Ende hilft eine einfache Disziplin: einmal pro Quartal die Beschäftigtenzahl nachprüfen, einmal pro Jahr die Branchen- und Konzernzuordnung validieren, und einmal pro Audit die Dokumentation dem BfJ-Schema anpassen. Wer das konsequent durchhält, hat die HinSchG-Pflicht nicht nur erfüllt, sondern belastbar dokumentiert – und kann im Ernstfall beweisen, dass die Meldestelle nicht nur existiert, sondern funktioniert.
Quellen und weiterführende Links:
- § 12 HinSchG – Pflicht zur Einrichtung interner Meldestellen
- Hinweisgeberschutzgesetz (HinSchG) – aktuelle Fassung
- § 40 HinSchG – Bußgeldvorschriften
- Richtlinie (EU) 2019/1937 (Whistleblower-Richtlinie) – EUR-Lex
- Bundesamt für Justiz – Externe Meldestelle des Bundes
- BMI – FAQ zum Hinweisgeberschutzgesetz
Stand: 24. August 2026. Alle externen Links wurden zuletzt an diesem Tag geprüft.